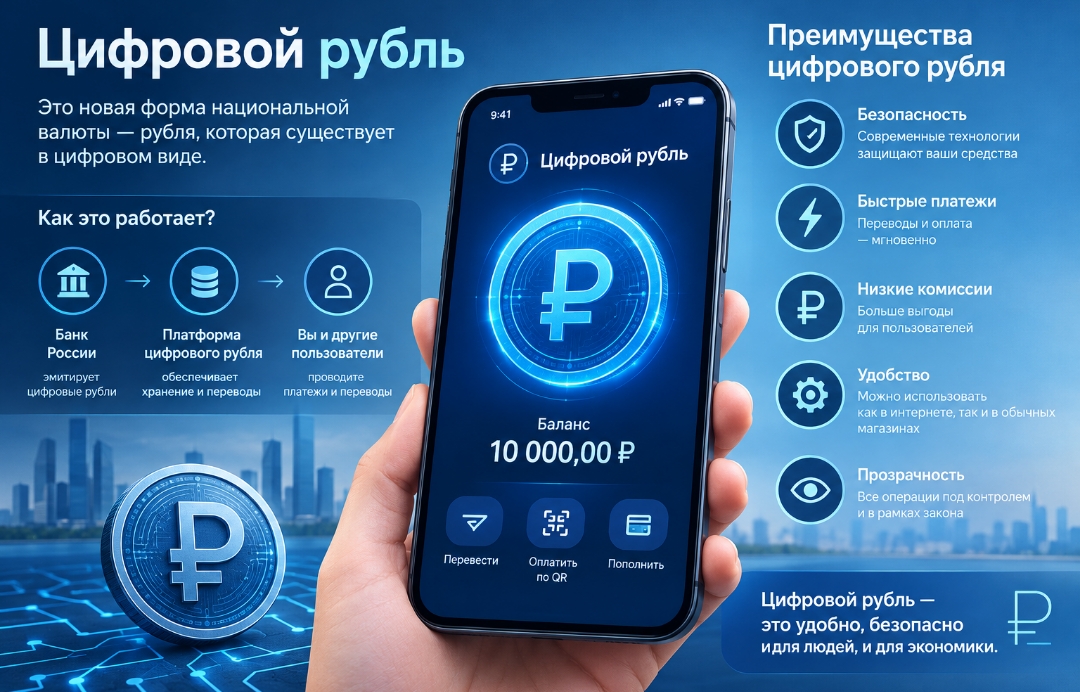
 Итак, теперь официально: с 1 сентября каждый из россиян может пользоваться цифровым рублем. Почти три года систему тестировали добровольцы из числа крупных банков и их клиентов, испытания прошли успешно, и теперь технология стала массовой.
Что такое цифровой рубль и зачем его вводят? Ответы на все вопросы — прямо здесь и сейчас. Обязательно прочитайте, перед тем как заводить себе цифровой кошелек.ЧТО ЭТО ТАКОЕ?
Цифровой рубль — это третья форма российской валюты. Его выпускают не вместо, а в дополнение к банкнотам, монетам и безналичным деньгам на наших счетах в банках.
Все три формы нашей валюты равнозначны. Один цифровой рубль всегда будет равен наличному или безналичному рублю.
ГДЕ ОНИ БУДУТ ХРАНИТЬСЯ?
Цифровые рубли будут лежать в цифровом кошельке каждого россиянина. Но не на счете в конкретном банке, а на платформе ЦБ. У каждого из нас будет только один цифровой кошелек. Доступ к нему можно будет получить через мобильные приложения крупнейших банков.
— С 1 сентября все 12 системно значимых банков (перечень см. в рубрике «Кстати». — Ред.) готовы дать своим клиентам возможность открывать счета цифровых рублей и проводить операции с ними, — сообщили «Комсомолке» в ЦБ.
В мобильных приложениях этих банков появится специальная плашка, через которую можно будет зайти в свой цифровой кошелек — пополнить его или снять оттуда деньги.
Есть и другие крупные банки, которые уже сегодня дадут своим клиентам возможность завести цифровой кошелек. А более мелкие финансовые организации подтянутся до 1 сентября 2027 года.
БУДУТ ЛИ ЗА ЭТО БРАТЬ КАКУЮ-ТО КОМИССИЮ?
Нет. И открытие кошелька, и конвертация рублей в цифровые — абсолютно бес-платны. Зачислить деньги на цифровой кошелек можно будет через любой безналичный счет.
С наличными чуть дольше. Сначала надо будет положить деньги в банк, а уже потом из приложения перечислить их на цифровой кошелек. Чтобы вывести, придется пройти тот же путь — сначала перевести цифровые рубли в безналичные, а потом в нал.
КОШЕЛЕК ОТКРОЕТСЯ АВТОМАТИЧЕСКИ?
Без вашего согласия и ваших действий кошелек не откроется. Чтобы его завести, нужно будет обновить приложение вашего банка до последней версии, найти раздел с логотипом цифрового рубля (он будет ярко-красного оттенка) и подтвердить открытие кошелька. Это можно будет сделать в пару кликов.
Как уточнили в Центробанке, для этого понадобится пройти идентификацию личности через портал «Госуслуги».
ЗАЧЕМ ОН НУЖЕН
По сути, цифровой рубль — это исключительно средство расчетов. В отличие от безналичных, на цифровые рубли не будут начисляться проценты и кешбэк, их нельзя взять в кредит. Возможно, какие-то опции появятся в будущем. В ЦБ этого не исключают.
Важное отличие — более высокая степень защиты денег на цифровом кошельке. Потому что за них отвечает не коммерческая организация в виде банка (где лимит страхования вкладов — это 1,4 млн рублей), а Российское государство. Поэтому в теории там можно хранить без опаски очень крупные суммы денег.
И еще один плюс — можно переводить любые суммы другим людям без каких-либо комиссий. Тем не менее на первом этапе объемы зачислений на цифровой кошелек в ЦБ решили лимитировать. Ежемесячно можно будет переводить самому себе из безналичного вида в цифровой рубль не более 300 тысяч рублей. Так что пока в кошельке
накопятся миллионы, может пройти очень много времени.
При этом, как объясняют в ЦБ, лимита на вывод денег с цифрового кошелька не будет. Это касается и «конвертации» цифровых рублей в безналичные, и переводов другим людям. То есть один человек сможет отправить другому сколько угодно цифровых рублей.
ДЛЯ ЧЕГО ЭТО ГОСУДАРСТВУ?
На этапе тестирования в Центробанке и правительстве поняли, что цифровой рубль больше нужен не гражданам, а государству и бизнесу.
Во-первых, чтобы лучше отслеживать целевое использование бюджетных средств. Ведь ЦБ и ведомства смогут видеть путь каждого бюджетного цифрового рубля: кто, когда и на что его потратил.
Во-вторых, повысится и прозрачность для бизнеса. С цифровыми рублями компании смогут заключать смарт — контракты. Суть в том, что с их помощью можно автоматически исполнять условия сделок. И обе стороны будут уверены, что не будет обмана. Например, поставщик будет получать деньги сразу после подтверждения, что товар получен. Это сильно ускорит бизнес-процессы.
ВО ВНЕШНЕЙ ТОРГОВЛЕ ЕГО ПОЛУЧИТСЯ ИСПОЛЬЗОВАТЬ?
Потенциал для упрощения международных платежей есть. Такая возможность предусмотрена. Но для этого должно быть желание и техническая готовность с другой стороны границы.
К примеру, в будущем наиболее вероятны расчеты в цифровых рублях и юанях при внешней торговле с Китаем. Это позволяет избежать использования и глобальной финансовой инфраструктуры, которую контролирует Запад, и крипторынка, который до сих пор находится в полулегальном состоянии. Но эту тему в ЦБ не комментируют.
КАКИЕ ЕЩЕ МОГУТ БЫТЬ ВЫГОДЫ ДЛЯ БИЗНЕСА?
Низкие комиссии. Точнее, до конца 2026 года они будут вообще нулевыми. Напри¬мер, если покупатель в магазине будет расплачиваться цифровыми рублями, тогда продавец ничего не платит. В отличие от оплаты безналом, когда продавец отстегивает банку в среднем 1,5-2% от полученного. А если покупатель платит по QR-коду через Систему быстрых платежей, комиссия для продавца составляет 0,4 — 0,7%.
С 2027 года комиссия при оплате цифровыми рублями все же появится. Но все равно будет низкой (0,3%). Она будет распределяться между банком продавца и банком покупателя, а небольшая доля (0,05%) пойдет оператору, то есть Центробанку.
Поэтому бизнес, скорее всего, будет просить клиентов расплачиваться цифро-выми рублями. Так же, как он сейчас просит оплачивать покупки через СБП. Где-то за это, возможно, будут давать какие-то бонусы или скидки.
КАК ПЛАТИТЬ В МАГАЗИНАХ, В ТОМ ЧИСЛЕ ОНЛАЙН?
В офлайн-магазине надо будет отсканировать смартфоном QR-код, выбрать в приложении банка цифровой рубль как способ оплаты и подтвердить операцию.
В онлайне тоже ничего экстраординарного. Сейчас у нас есть выбор, как оплатить онлайн-покупку (картой, через СБП и т. д.). Появится еще одна опция — оплата из мобильного приложения банка со своего цифрового кошелька.
С 1 сентября принимать платежи в цифровых рублях обязаны все крупные торговые сети с выручкой от 120 млн рублей в год.
КАК БУДЕМ ПОЛУЧАТЬ ПЕНСИИ И ЗАРПЛАТЫ?
Для граждан использование цифрового рубля остается добровольным. Человек сможет получать зарплату или пенсию в цифровых рублях, только если сам захочет.
Правда, вряд ли таких желающих будет много. Все — таки за начисление денег на безналичные счета банки нередко дают разные «плюшки»: повышенные проценты по вкладам и накопительным счетам, выгодные кредиты, увеличенный кешбэк и т. д. Вряд ли россияне захотят лишаться этих преимуществ.
Евгений Беляков
Источник информации: Комсомольская правда. — 2026. — № 65. — С. 7
Информация представлена в образовательных целях, коммерческая выгода не преследуется.